직장인 부업 추천 글에 없는 비교, 단기 알바·강연·프리랜서 소득별 세금과 신고 차이
2026-10-14
퇴근길 지하철에서 부업 추천 영상을 넘겨 보면 배달, 스마트스토어, 강의, 전자책이 차례로 지나갑니다. 그 돈이 세법에서 어떤 소득으로 잡히는지 말해 주는 영상은 드뭅니다.
직장인에게는 이 구분이 수입만큼 중요합니다. 같은 돈을 벌어도 먼저 떼는 세금과 5월 신고 여부, 건강보험료 기준이 소득 종류에 따라 달라집니다.
특정 부업을 고르거나 권하지는 않습니다. 국세청·건강보험공단·법령 원문에 적힌 기준만 옮겨 나란히 놓았습니다.
1.부업 돈이 들어가는 세 칸
- 일용근로소득: 3개월 미만 기간 동안 일하고, 일한 날이나 시간에 따라 받는 급여
- 기타소득: 강연·원고처럼 일시적으로 용역을 제공하고 받은 대가
- 사업소득: 같은 일을 계속·반복해서 하고 받는 돈(3.3%를 떼는 프리랜서, 온라인 판매 등)
국세청은 근로계약 기간이 3개월 이상이면 실제로 더 일찍 그만두어도 일용근로자가 아닌 일반근로자로 봅니다.
주말 알바라도 계약서의 기간부터 봐야 하는 이유입니다.
2.세 칸 비교: 떼는 세금, 5월 신고, 건강보험료
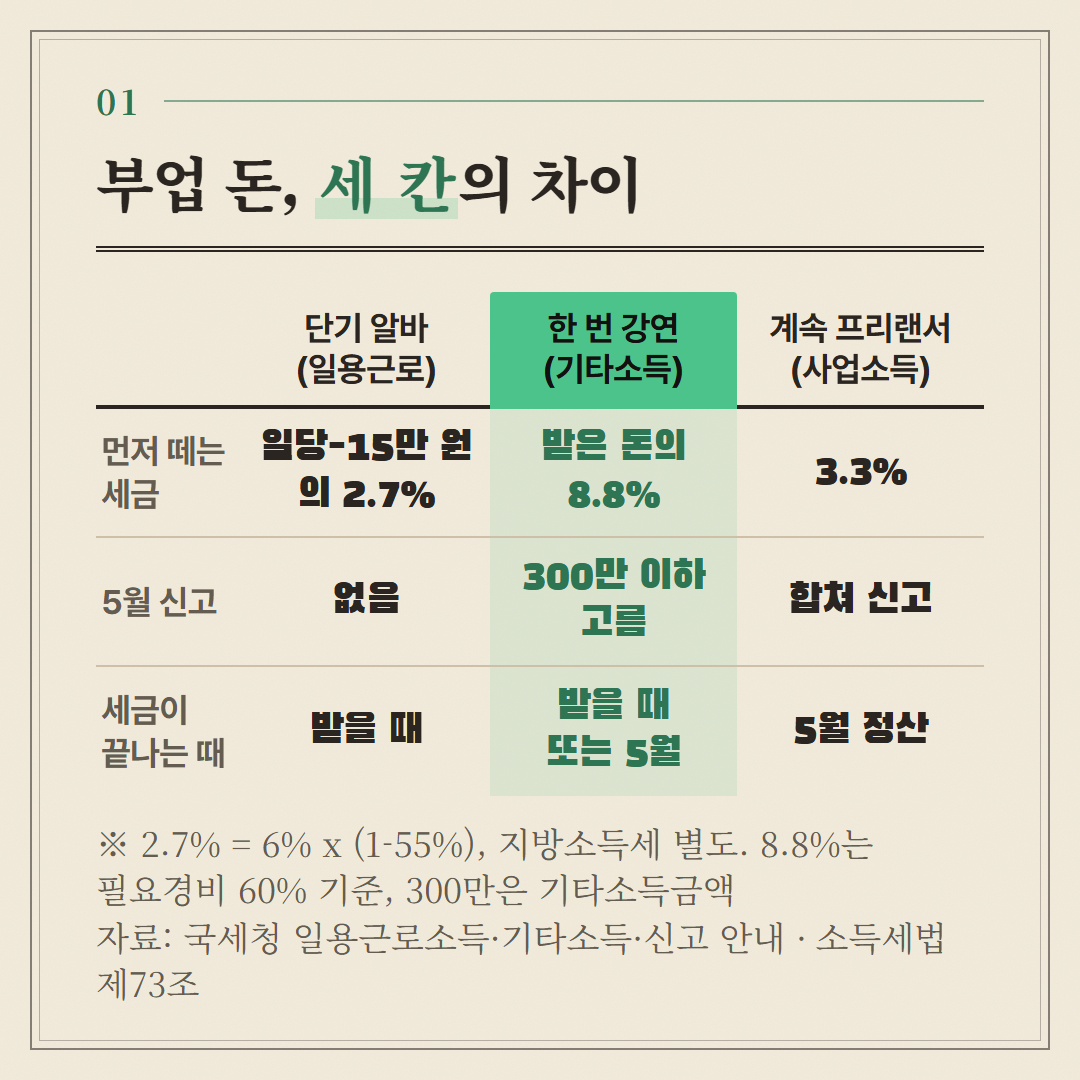
단기 알바: 원천징수로 끝난다
국세청이 정한 일용근로자 세금은 일당에서 15만 원을 빼고 6%를 곱한 뒤, 그 세액의 55%를 깎아 줍니다(국세청 일용근로소득).
일당 20만 원이면 5만 원에 6%를 곱해 3,000원, 55%를 빼서 1,350원입니다. 15만 원을 넘는 몫의 2.7%이고, 지방소득세는 따로 붙습니다.
일용근로소득은 받을 때 뗀 세금으로 끝나서 연말정산에도 5월 신고에도 들어가지 않습니다.
한 번 하는 강연·원고: 300만 원 선에서 고른다
일시적으로 용역을 제공하고 받은 대가는 받은 돈의 60%를 필요경비로 뺍니다. 실제 경비가 더 크면 그 금액을 씁니다. 남은 기타소득금액의 20%를 떼고, 그 세액의 10%를 지방소득세로 더 뗍니다(국세청 기타소득 원천징수).
강연 한 번에 50만 원을 받으면 소득금액 20만 원에서 4만 원, 지방소득세 4천 원이 빠집니다. 받은 돈의 8.8%입니다.
기타소득금액: 받은 돈에서 필요경비를 뺀 금액. 아래 300만 원과 5만 원 기준은 모두 이 금액이다.
국세청 안내를 보면 원천징수된 기타소득금액 합계가 한 해 300만 원 이하면 다른 소득과 합쳐 신고할지, 떼인 세금으로 끝낼지 고를 수 있습니다(종합과세와 분리과세).
필요경비 60%를 넣으면 받은 돈으로 750만 원까지입니다.
소득세법 제84조는 기타소득금액이 건마다 5만 원 이하면 세금을 매기지 않습니다.
같은 60% 경비면 한 건에 12만 5천 원까지입니다.
같은 강연이라도 한 해 몇 번 하느냐에 따라 5월 신고가 선택이 되기도 하고 의무가 되기도 합니다.
계속하는 프리랜서·판매: 5월에 다시 계산한다
인적용역 사업소득은 3.3%를 미리 떼고, 다음 해 5월 근로소득과 합쳐 종합소득세를 신고합니다. 기한 안에 신고하지 않으면 더 낸 세금이 있어도 돌려받지 못합니다(국세청 신고 안내). 3.3% 사례 계산은 컴퓨터 부업 글에 있습니다.
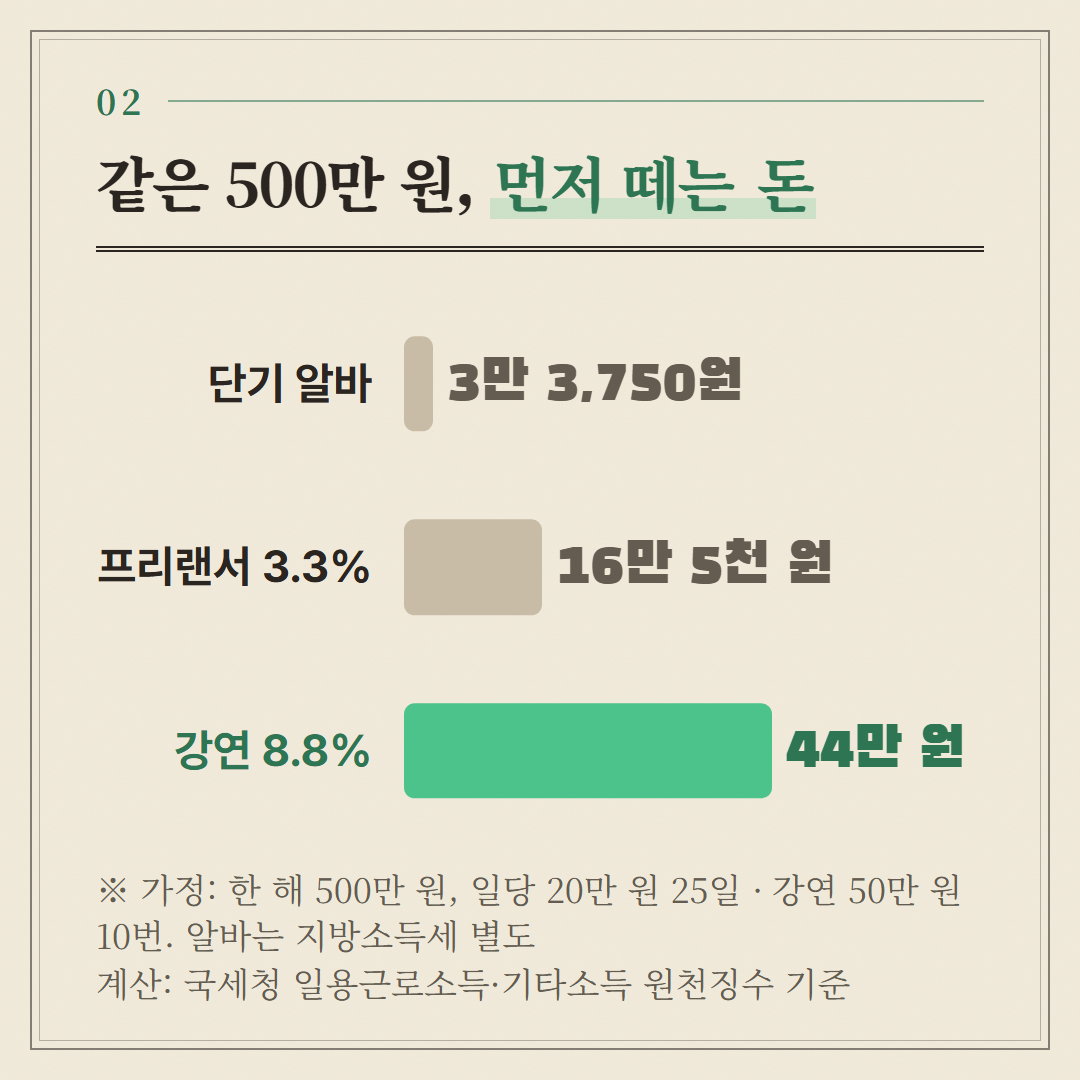
같은 500만 원이 들어와도 먼저 떼는 돈은 3만 3,750원(지방소득세 별도)에서 44만 원까지 벌어집니다.
많이 뗀 쪽이 꼭 손해는 아닙니다.
기타소득은 그 돈으로 끝낼 수 있고, 사업소득은 5월 정산에서 더 내거나 돌려받습니다.
건강보험료와 두 번째 회사
건강보험공단은 월급 밖 소득이 한 해 2,000만 원을 넘는 직장가입자에게 보험료를 더 매깁니다. 사업·기타소득은 소득금액 전부를, 근로·연금소득은 절반을 셉니다(건강보험공단 안내).
다른 회사와 3개월 이상 계약해 일하면 근로소득이 두 곳에서 나옵니다. 소득세법 제73조는 이런 사람이 연말정산으로 낼 세액을 다 내지 않았다면 5월 신고를 빼 주지 않습니다.
3.세금보다 먼저 볼 회사 규정
근로기준법 제93조는 상시 10명 이상을 쓰는 회사가 취업규칙을 만들어 신고하게 합니다. 회사원의 겸업은 이 취업규칙과 근로계약서에 적힌 대로라서, 부업을 정하기 전에 두 문서부터 찾아봅니다.
공무원은 기준이 다르다. 국가공무원법 제64조가 영리 업무를 금지하고, 다른 직무는 소속 기관장의 허가를 받아야 한다.
인사혁신처는 매일·매주처럼 주기적이거나 계속할 의지가 있는 일을 계속성이 있다고 봅니다. 누가 봐도 계속성이 없는 일이 아니면 겸직허가를 신청하라고 안내합니다(인사혁신처 겸직허가제도).
부업 목록을 고르기 전에 그 일이 세 칸 가운데 어디에 들어가는지와 회사 규정에 걸리는지를 먼저 적어 봅니다. 시간 축으로 고르는 법은 부업 추천 글에 따로 정리했습니다.
4.자주 묻는 것
Q.부업 수입이 적으면 신고하지 않아도 되나요?
A.기타소득은 건마다 소득금액 5만 원 이하면 세금이 없고, 한 해 300만 원 이하면 분리과세를 고를 수 있습니다. 3.3%를 떼는 사업소득은 다음 해 5월에 근로소득과 합쳐 신고합니다.
Q.3.3%를 떼였으면 세금은 끝난 건가요?
A.미리 낸 몫입니다. 5월 신고에서 근로소득과 합쳐 다시 계산하고, 신고하지 않으면 돌려받을 돈도 받지 못합니다.
Q.강연료도 건강보험료 계산에 들어가나요?
A.공단 안내는 기타소득을 소득금액 100%로 셉니다. 월급 밖 소득 합이 한 해 2,000만 원을 넘을 때부터 보험료가 따로 붙습니다.
Q.공무원도 세금 기준은 같나요?
A.세금 기준은 같습니다. 다만 영리 업무가 금지되고 겸직은 허가를 받아야 해서, 세금보다 허가가 먼저입니다.
히든픽은 픽 주인이 공개하지 않는 배팅 규칙을 서버에 두고, 추천 코드로 받은 사람의 PC에서 그대로 돌려 주는 윈도우 프로그램입니다. 지금은 스테이크(stake.com)의 에볼루션 라이브 바카라에서 돌아갑니다. 프로그램이 하는 일과 쓰는 법은 바카라 자동 배팅 프로그램 안내에 있습니다. 국가대표 픽스터를 대모집 중이며, 국가대표가 되면 12,000달러 상당의 혜택(1년 이용권)을 드립니다(지원: hiddenpick.my/pickster).
- 2026년 9월부터 직접 모은 실제 슈 2만 5천 벌 넘게 분석
- 로비의 바카라 방 90여 개를 한 화면에 · 0.35초마다 갱신 · 누르면 2~4초 만에 입장
- 정해 둔 익절·손절에서 스스로 멈춤 · 여러 대를 한 팀으로 묶어 합계로 멈춤
- 확장 프로그램 설치 없음 · 돈은 늘 내 스테이크 계정에 · 화면 12개 언어