코인 자동매매 프로그램으로 번 돈, 2027년부터 세금은 어떻게 매길까? 소득세법 조문으로 읽는 가상자산소득 과세
2026-10-26
먼저 결론
- 코인을 양도하거나 대여해 생긴 소득은 소득세법 제21조 제1항 제27호의 가상자산소득이고, 주문을 누가 넣었는지는 조문에 없다
- 세금은 한 해 가상자산소득금액에서 250만 원을 뺀 금액의 20%이고, 지방소득세 2%가 더 붙는다
- 시행일은 부칙이 정한 2027년 1월 1일이고, 그 이후 양도·대여하는 분부터 적용된다
코인 자동매매 프로그램으로 수익이 났을 때 세금이 어떻게 되는지 묻는 글은 많습니다. 대부분 22%라는 숫자 하나로 끝납니다.
그 22%가 어느 조문에서 나오는지, 봇의 수백 번 거래를 어떻게 세는지, 언제부터인지를 조문 원문으로 확인했습니다. 조문에 없는 해석은 넣지 않았습니다.
1.프로그램이 번 돈은 어떤 소득으로 잡히나
소득세법 제21조 제1항 제27호는 「가상자산 이용자 보호 등에 관한 법률」의 가상자산을 양도하거나 대여함으로써 발생하는 소득을 가상자산소득이라 부르고 기타소득에 넣습니다(소득세법 제21조).
누가 주문을 넣었는지는 조문에 없습니다. 프로그램이 자동으로 사고팔아도 세법은 양도라는 사실만 봅니다.
가상자산소득: 가상자산을 양도하거나 대여함으로써 발생하는 소득. 소득세법 제21조 제1항 제27호가 붙인 이름이다.
제14조 제3항 제8호 다목은 이 소득을 종합소득과세표준에 합산하지 않는 분리과세기타소득으로 둡니다(소득세법 제14조).
2.왜 2026년에는 없고 2027년부터인가
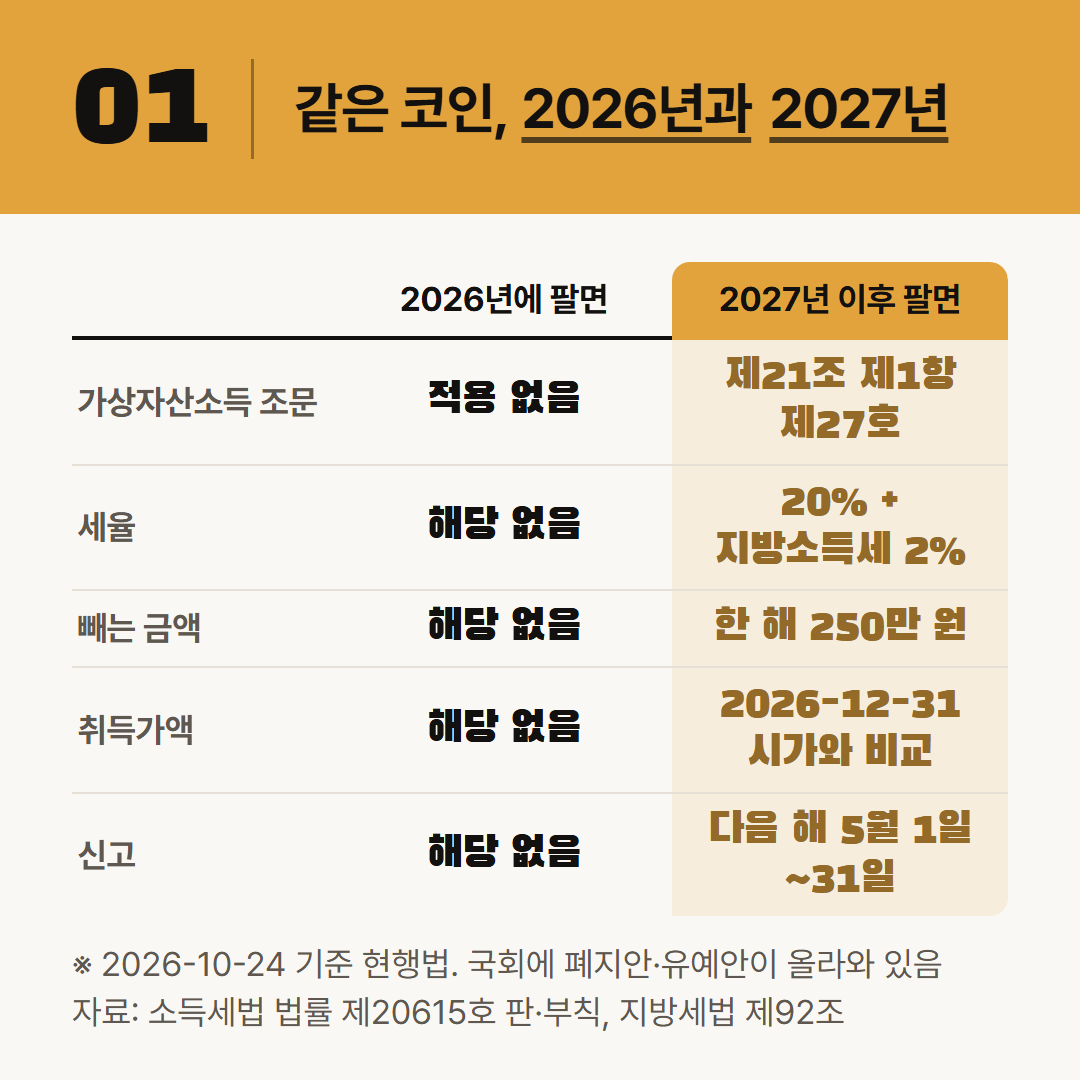
가상자산소득 조문은 2020년 12월 29일 법률 제17757호로 들어왔고, 그 부칙 제1조 제2호가 시행일을 따로 정했습니다. 이후 세 차례 개정으로 날짜가 뒤로 밀렸습니다.
지금 적힌 날짜는 2027년 1월 1일입니다. 2024년 12월 31일 법률 제20615호 부칙이 2025년 1월 1일을 2027년 1월 1일로 고쳤습니다(소득세법 법률 제20615호 판).
법률 제17757호 부칙 제5조 제1항은 2027년 1월 1일 이후 가상자산을 양도·대여하는 분부터 적용한다고 적습니다. 2026년 안에 판 코인은 이 조문의 대상이 아닙니다.
2026년 10월 기준으로 국회에는 과세 조문 삭제안과 시행일을 2030년으로 미루는 안이 올라와 있고, 정부는 2027년 시행 입장이다(파이낸셜뉴스 2026-08-11).
3.얼마를 내나, 봇이 수백 번 거래해도 계산은 하나다
소득금액: 판 돈에서 산 돈과 부대비용을 뺀다
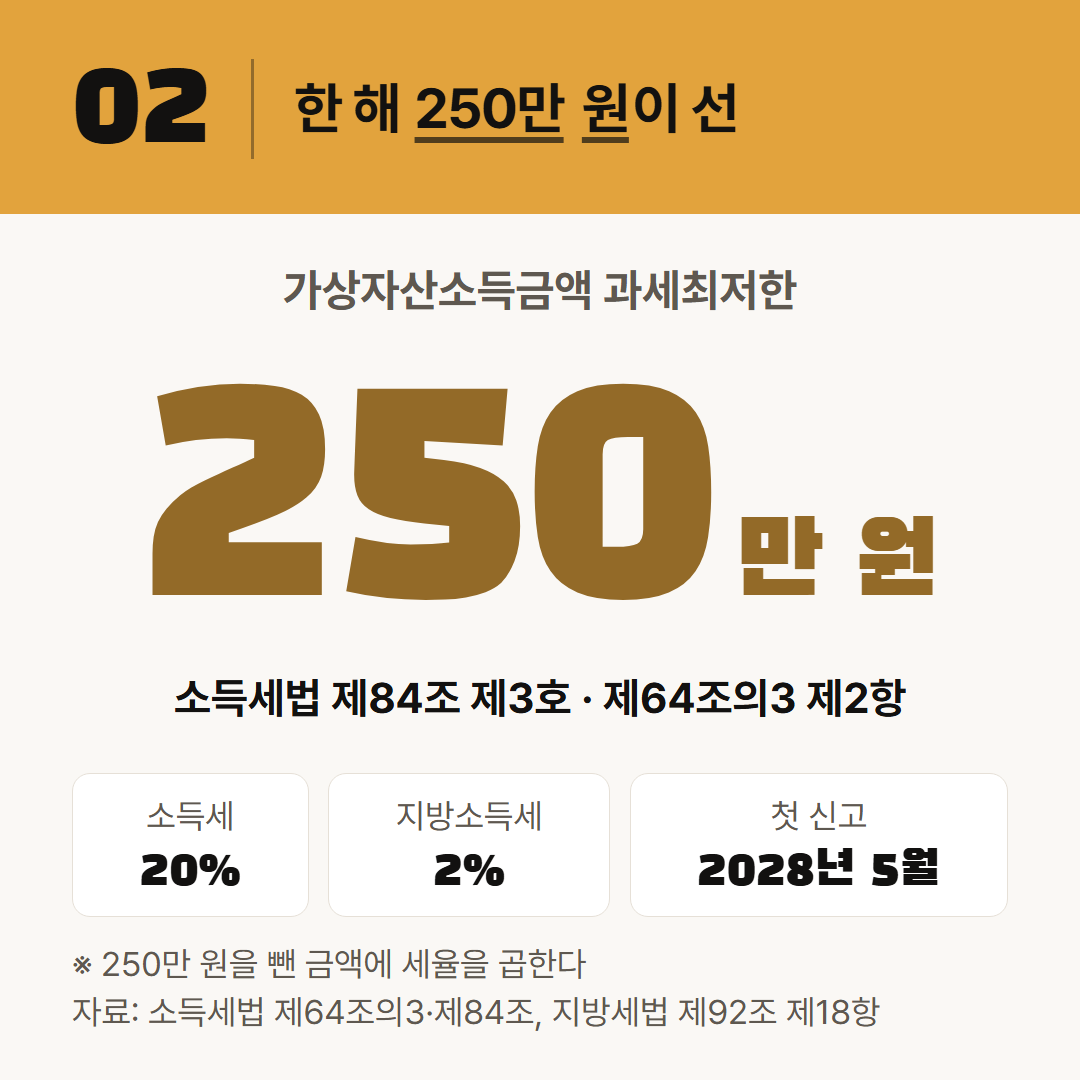
기타소득금액은 총수입금액에서 필요경비를 뺀 금액입니다(제21조 제3항). 가상자산의 필요경비는 제37조 제1항 제3호가 정합니다. 양도되는 가상자산의 실제 취득가액과 취득·양도 또는 대여를 위하여 소요된 부대비용입니다(소득세법 제37조, 2027년 시행 판).
봇이 한 해 300번을 사고팔았다고 가정하면, 300번의 양도가액에서 300번의 취득가액과 부대비용을 뺀 합이 그 해의 가상자산소득금액입니다. 거래마다 따로 내지 않습니다. 조문이 세는 단위는 해당 과세기간, 곧 한 해입니다.
번 거래와 잃은 거래는 같은 해 안에서 상쇄됩니다. 손실을 다음 해로 넘기는 문구는 조문에 없습니다.
2026년 12월 31일 시가라는 선
2027년 전부터 들고 있던 코인은 취득가액을 따로 봅니다. 제37조 제5항은 2027년 1월 1일 전에 이미 보유하고 있던 가상자산의 취득가액을 2026년 12월 31일 당시의 시가와 실제 취득가액 중 큰 금액으로 합니다.
2026년에 봇이 100만 원에 산 코인이 12월 31일에 300만 원이라면 취득가액은 300만 원입니다(가정).
250만 원을 빼고 20%, 다시 2%
제84조 제3호는 해당 과세기간의 가상자산소득금액이 250만 원 이하면 소득세를 과세하지 않는다고 적습니다(소득세법 제84조). 넘으면 제64조의3 제2항이 정합니다. 가상자산소득금액에서 250만 원을 뺀 금액에 100분의 20을 곱합니다.
지방소득세는 지방세법 제92조 제18항에 있습니다. 같은 소득금액에서 250만 원을 뺀 금액에 1천분의 20을 적용합니다(지방세법, 2027년 시행 판). 둘을 합치면 22%입니다.
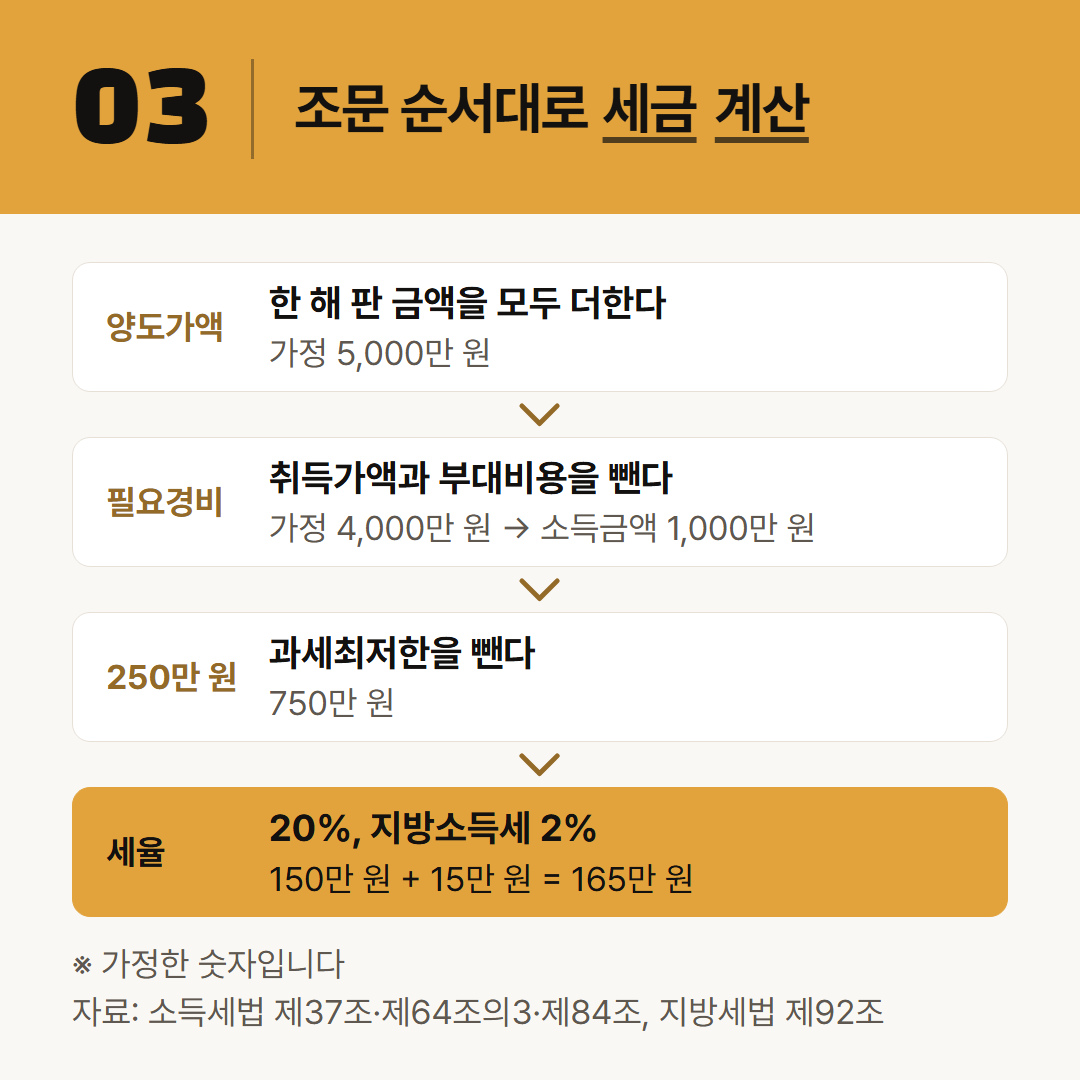
가정 계산입니다. 2027년 한 해 봇의 양도가액 합이 5,000만 원, 취득가액과 부대비용 합이 4,000만 원이면 가상자산소득금액은 1,000만 원입니다. 250만 원을 빼면 750만 원이고, 소득세 150만 원과 지방소득세 15만 원을 합한 165만 원을 냅니다.
4.신고는 누가, 언제 하나
제70조 제1항은 종합소득금액이 있는 거주자가 다음 연도 5월 1일부터 5월 31일까지 신고하게 하고, 제2항은 제21조 제1항 제27호의 소득이 있는 경우에도 제1항을 적용합니다(소득세법 제70조). 2027년 소득은 2028년 5월에 소득이 있는 사람이 직접 신고합니다.
국세청 개인납세국장도 2026년 4월, 2028년 5월 종합소득세 신고부터 받을 수 있게 준비 중이라고 말했고, 거래소에서 자료를 제출받을 방침이라고 보도됐습니다(이데일리 2026-04-29).
신고 의무를 거래소나 프로그램에 넘기는 조문은 없습니다.
5.자주 묻는 것
Q.봇이 거래했으니 사업소득이 되나
A.제21조 제1항 제27호는 누가 주문했는지 가리지 않는다. 다른 소득으로 보는 조문은 이 글에서 확인하지 못했다.
Q.2026년에 번 돈도 2027년에 신고하나
A.부칙 제5조는 2027년 1월 1일 이후 양도·대여하는 분부터 적용한다. 2026년 양도분은 이 조문의 대상이 아니다.
Q.코인을 팔지 않고 들고만 있으면
A.조문은 양도하거나 대여함으로써 발생하는 소득에 붙는다. 보유 자체에 붙는 문구는 없다.
히든픽은 픽 주인이 공개하지 않는 배팅 규칙을 서버에 두고, 추천 코드로 받은 사람의 PC에서 그대로 돌려 주는 윈도우 프로그램입니다. 지금은 스테이크(stake.com)의 에볼루션 라이브 바카라에서 돌아갑니다. 코인 자동매매와 바카라 자동 배팅은 다른 프로그램이고, 히든픽이 무엇을 하고 무엇을 하지 않는지는 바카라 자동 배팅 프로그램 안내에 있습니다.
국가대표 픽스터 대모집 중입니다. 국가대표가 되면 12,000달러 상당의 혜택(1년 이용권)을 드립니다. 지원: https://hiddenpick.my/pickster
- 2026년 9월부터 직접 모은 실제 슈 2만 5천 벌 넘게 분석
- 로비의 바카라 방 90여 개를 한 화면에 · 0.35초마다 갱신 · 누르면 2~4초 만에 입장
- 정해 둔 익절·손절에서 스스로 멈춤 · 여러 대를 한 팀으로 묶어 합계로 멈춤
- 확장 프로그램 설치 없음 · 돈은 늘 내 스테이크 계정에 · 화면 12개 언어